Nebius 弃用 ARR:9.8 亿营收里 3.25 亿是一次性的
Nebius 第三季度营收 9.81 亿美元,同比增长 571%,其中 3.25 亿来自一次性付款。同一份财报里,ARR 目标后撤、服务器折旧由 4 年改为 5 年,2027 年 400–450 亿美元资本开支的 75%–85% 依赖客户预付款与合同质押融资。
Nebius 第三季度营收 9.81 亿美元,同比增长 571%,其中约 3.25 亿美元来自一次性付款。同一份财报里,公司把 ARR 从核心指标里摘掉,把服务器折旧年限从 4 年拉到 5 年,并把 2027 年 400 亿至 450 亿美元资本开支的 75%–85% 押在客户预付款与合同质押融资上。
三个口径朝同一个方向调整:当期数字更好看,真正的约束推到 2027 年第四季度。
一、收入:5.7 倍增长里,3.25 亿美元只收一次
先看这一季的科目表。营收、调整后 EBITDA 双双超出市场预期,GAAP 口径的持续经营净亏损也收窄到 3,750 万美元。但把一次性付款单独拎出来,增速的形状会变。
| 科目 | 2025 Q3 | 2026 Q3 | 变化 |
|---|---|---|---|
| 营收 | 1.461 亿美元 | 9.808 亿美元 | +571% |
| 其中 AI 云业务 | — | 9.738 亿美元 | +643% |
| 调整后 EBITDA | −520 万美元 | 4.658 亿美元 | 转正 |
| 经营利润 | — | 5,040 万美元 | — |
| 持续经营净亏损 | −1.196 亿美元 | −3,750 万美元 | 收窄 69% |
| 调整后净利润 | −1.004 亿美元 | 9,090 万美元 | 转正 |
| 折旧与摊销 | — | 3.55 亿美元 | 约占营收 36% |
环比要扣掉那 3.25 亿再算
按前三季累计营收 19.62 亿美元、减去一季度的 3.99 亿与三季度的 9.808 亿,反推二季度营收为 5.823 亿美元。于是三季度的环比是这样:
- 账面口径:9.808 ÷ 5.823 − 1 = +68.4%
- 扣除 3.25 亿一次性后:6.558 ÷ 5.823 − 1 = +12.6%
两个数字都是真的,指向的却是两种业务。前者说明"资产轻合作模式"第一期落地时,收入确认会跳一下;后者才是这台机器当时的常态转速。
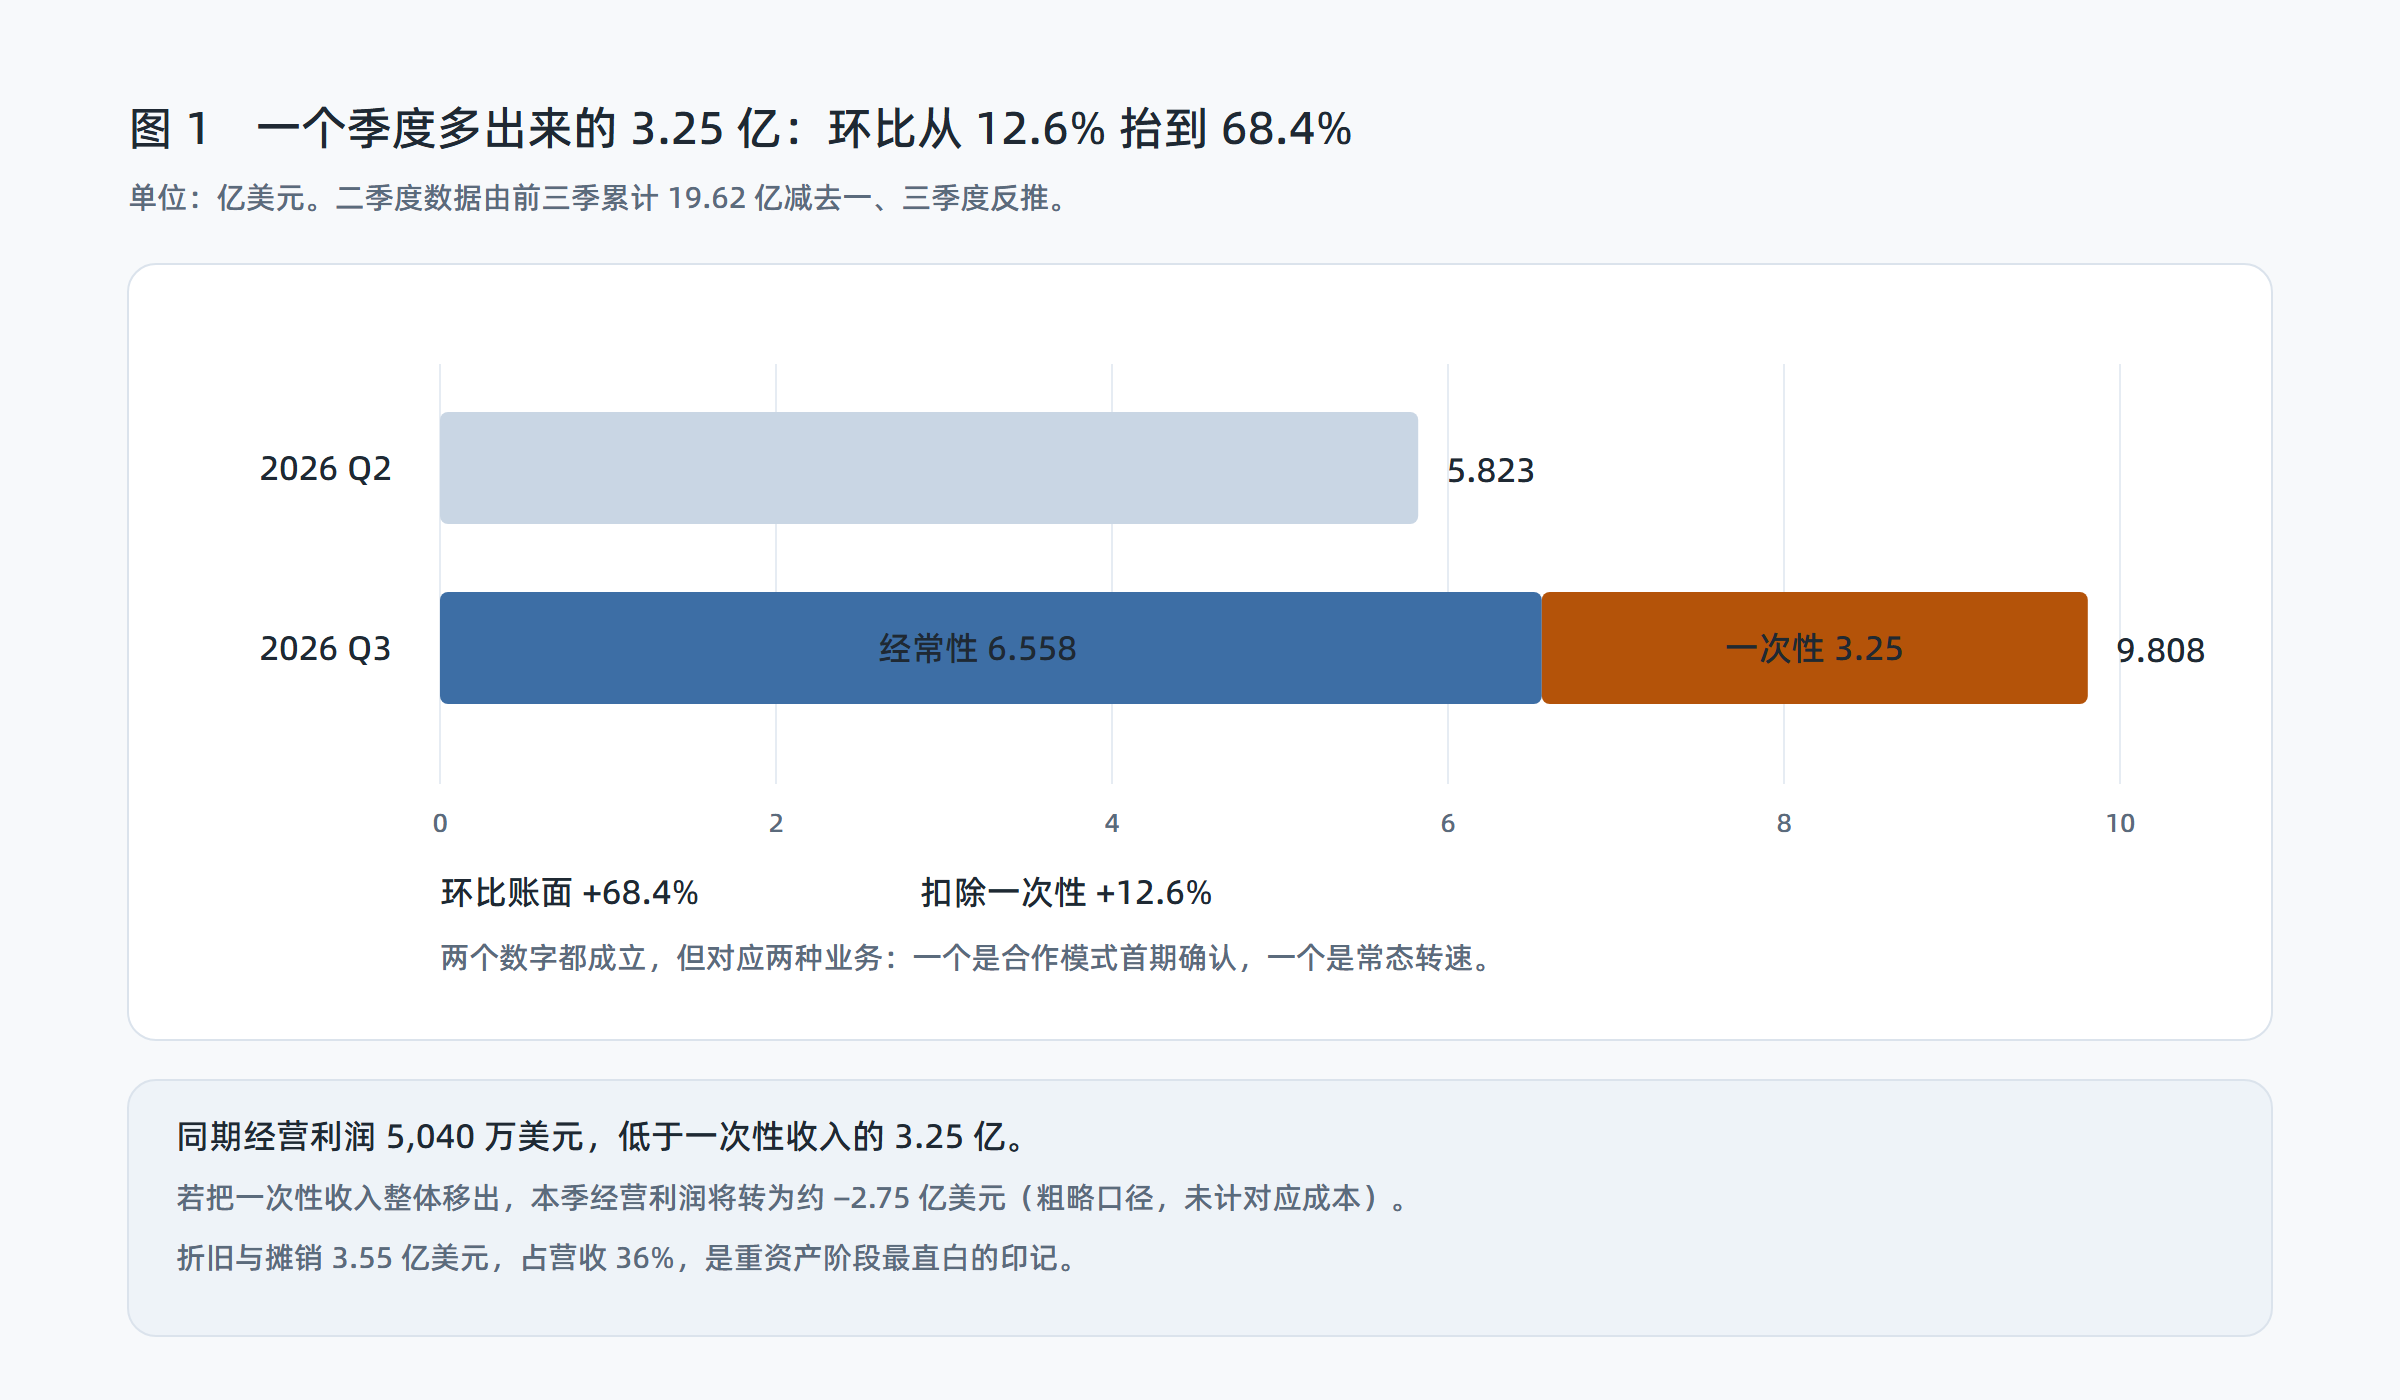
图 1:一个季度多出来的 3.25 亿,把环比从 12.6% 抬到 68.4%。数据来源:Nebius 2026 年第三季度财报。
财报电话会上公司自己给出的解释是:三季度新签合同的预付款已经超过对应产能的建设成本,而二季度这个比例是 50%–60%——预付款比例抬升,和一次性付款集中确认,是同一件事的两面。
5,040 万经营利润的含金量
一次性收入通常对应极低的边际成本,所以更严格的一问是:把它整体移出,经营层面还剩什么。以 5,040 万美元经营利润减去 3.25 亿美元(粗略口径,未考虑对应成本),本季会落到约 −2.75 亿美元。这个算法不精确,但足以说明一件事:这家公司当期的经营利润,还没有一次性付款的零头厚。
3.55 亿美元折旧占营收 36%,正是重资产阶段最直白的印记。
二、指标:ARR 在同一份财报里退场
比收入结构更值得记一笔的,是公司对指标本身的态度。8 月时管理层的承诺是"2026 年 12 月前 ARR 达到 70 亿至 90 亿美元";这一季改成了"2027 年 2 月前 ARR 超过 70 亿美元",同时补了一句"ARR 不再是衡量业务的正确指标"。9 月底的实际 ARR 是 64 亿美元。
目标后撤与指标退场同时发生
如果只看 64 亿这个数,距离 70 亿只差 6 亿,一个季度通常够。但公司选择把时间点推后两个月、并把区间下限当作新目标,再顺手否掉这个指标——三件事放在一起,读者应该按"指标失灵"而不是"目标微调"来理解。
原因不难找。预付款模式让"签约"与"收入"之间的时间差变大,产能交付又不受自己完全控制,ARR 这种把两者压缩成一个数的指标,就会在交付波动时失真。真正卡住增长的是机柜能不能按时通电,不是合同签了多少。
三个口径的调整方向一致
| 口径 | 调整前 | 调整后 | 对当期数字的方向 |
|---|---|---|---|
| ARR 目标 | 2026 年 12 月 70–90 亿美元 | 2027 年 2 月 70 亿美元以上 | 期限放宽 |
| 服务器折旧 | 4 年 | 5 年 | 年折旧额降约 20% |
| 收入质量 | 未单列一次性 | 3.25 亿一次性,占 33.1% | 增速被抬高 |
| 税前打平 | 未给明确时点 | 2027 年第四季度 | 依赖前三项 |
指标退场并非孤例。本站此前拆过智谱在 40 亿港元回购公告里同时给出两套毛利率口径的情况,结论类似:口径一换,故事就换(智谱 40 亿回购)。
折旧年限这一项最容易被忽略。按本季 3.55 亿美元年化为 14.2 亿美元,在同等资产基数下,5 年折旧比 4 年每年少提约 2.84 亿美元。
把服务器与网络设备的折旧从 4 年改到 5 年,本身符合行业近年做法(算力设备实际服役期确实常超过 4 年)。但它与"2027 年第四季度税前打平"这个时点绑在一起 —— 打平的时间表,有一部分是会计政策给的。
三、钱:85% 客户先付,其中一半其实是借的
2027 年资本开支指引 400 亿至 450 亿美元,对应新增超过 1 GW 算力容量;同年营收指引 120 亿至 130 亿美元。资本开支是营收的 3.1 至 3.8 倍,中位约 3.4 倍。这个倍数在重资产扩张期不算异常,问题在资金来源的层次。
两份指引放在一起,扩张的节奏与代价就清楚了:
| 指标 | 2026 年指引 | 2027 年指引 |
|---|---|---|
| 营收 | 30 亿美元(原 30–34 亿区间下限) | 120–130 亿美元 |
| 资本开支 | 约 270 亿美元(原 200–250 亿) | 400–450 亿美元 |
| 客户预付款 | 约 100 亿美元 | 170–200 亿美元 |
| 融资覆盖 | 未给统一口径 | 75%–85%(含合同质押融资) |
| 新增算力容量 | — | 超过 1 GW |
| 税前打平 | 未给明确时点 | 2027 年第四季度 |
预付款只覆盖了不到一半
公司口径是:预付款加上以投资级客户合同为担保的融资,可覆盖 2027 年资本开支的 75%–85%。拆开看,预付款本身的规模是 2027 年 170 亿至 200 亿美元(2026 年为 100 亿美元)。
用 170 ÷ 450 与 200 ÷ 400 算,预付款单独覆盖率只有 37.8%–50%。
剩下那一截,是以客户合同为抵押借来的钱。也就是说,"85% 由客户先付"这个说法并不准确:客户预付约四成,另外三到四成是把合同质押给银行换来的债务,真正不依赖外部融资的只有 15%–25%。
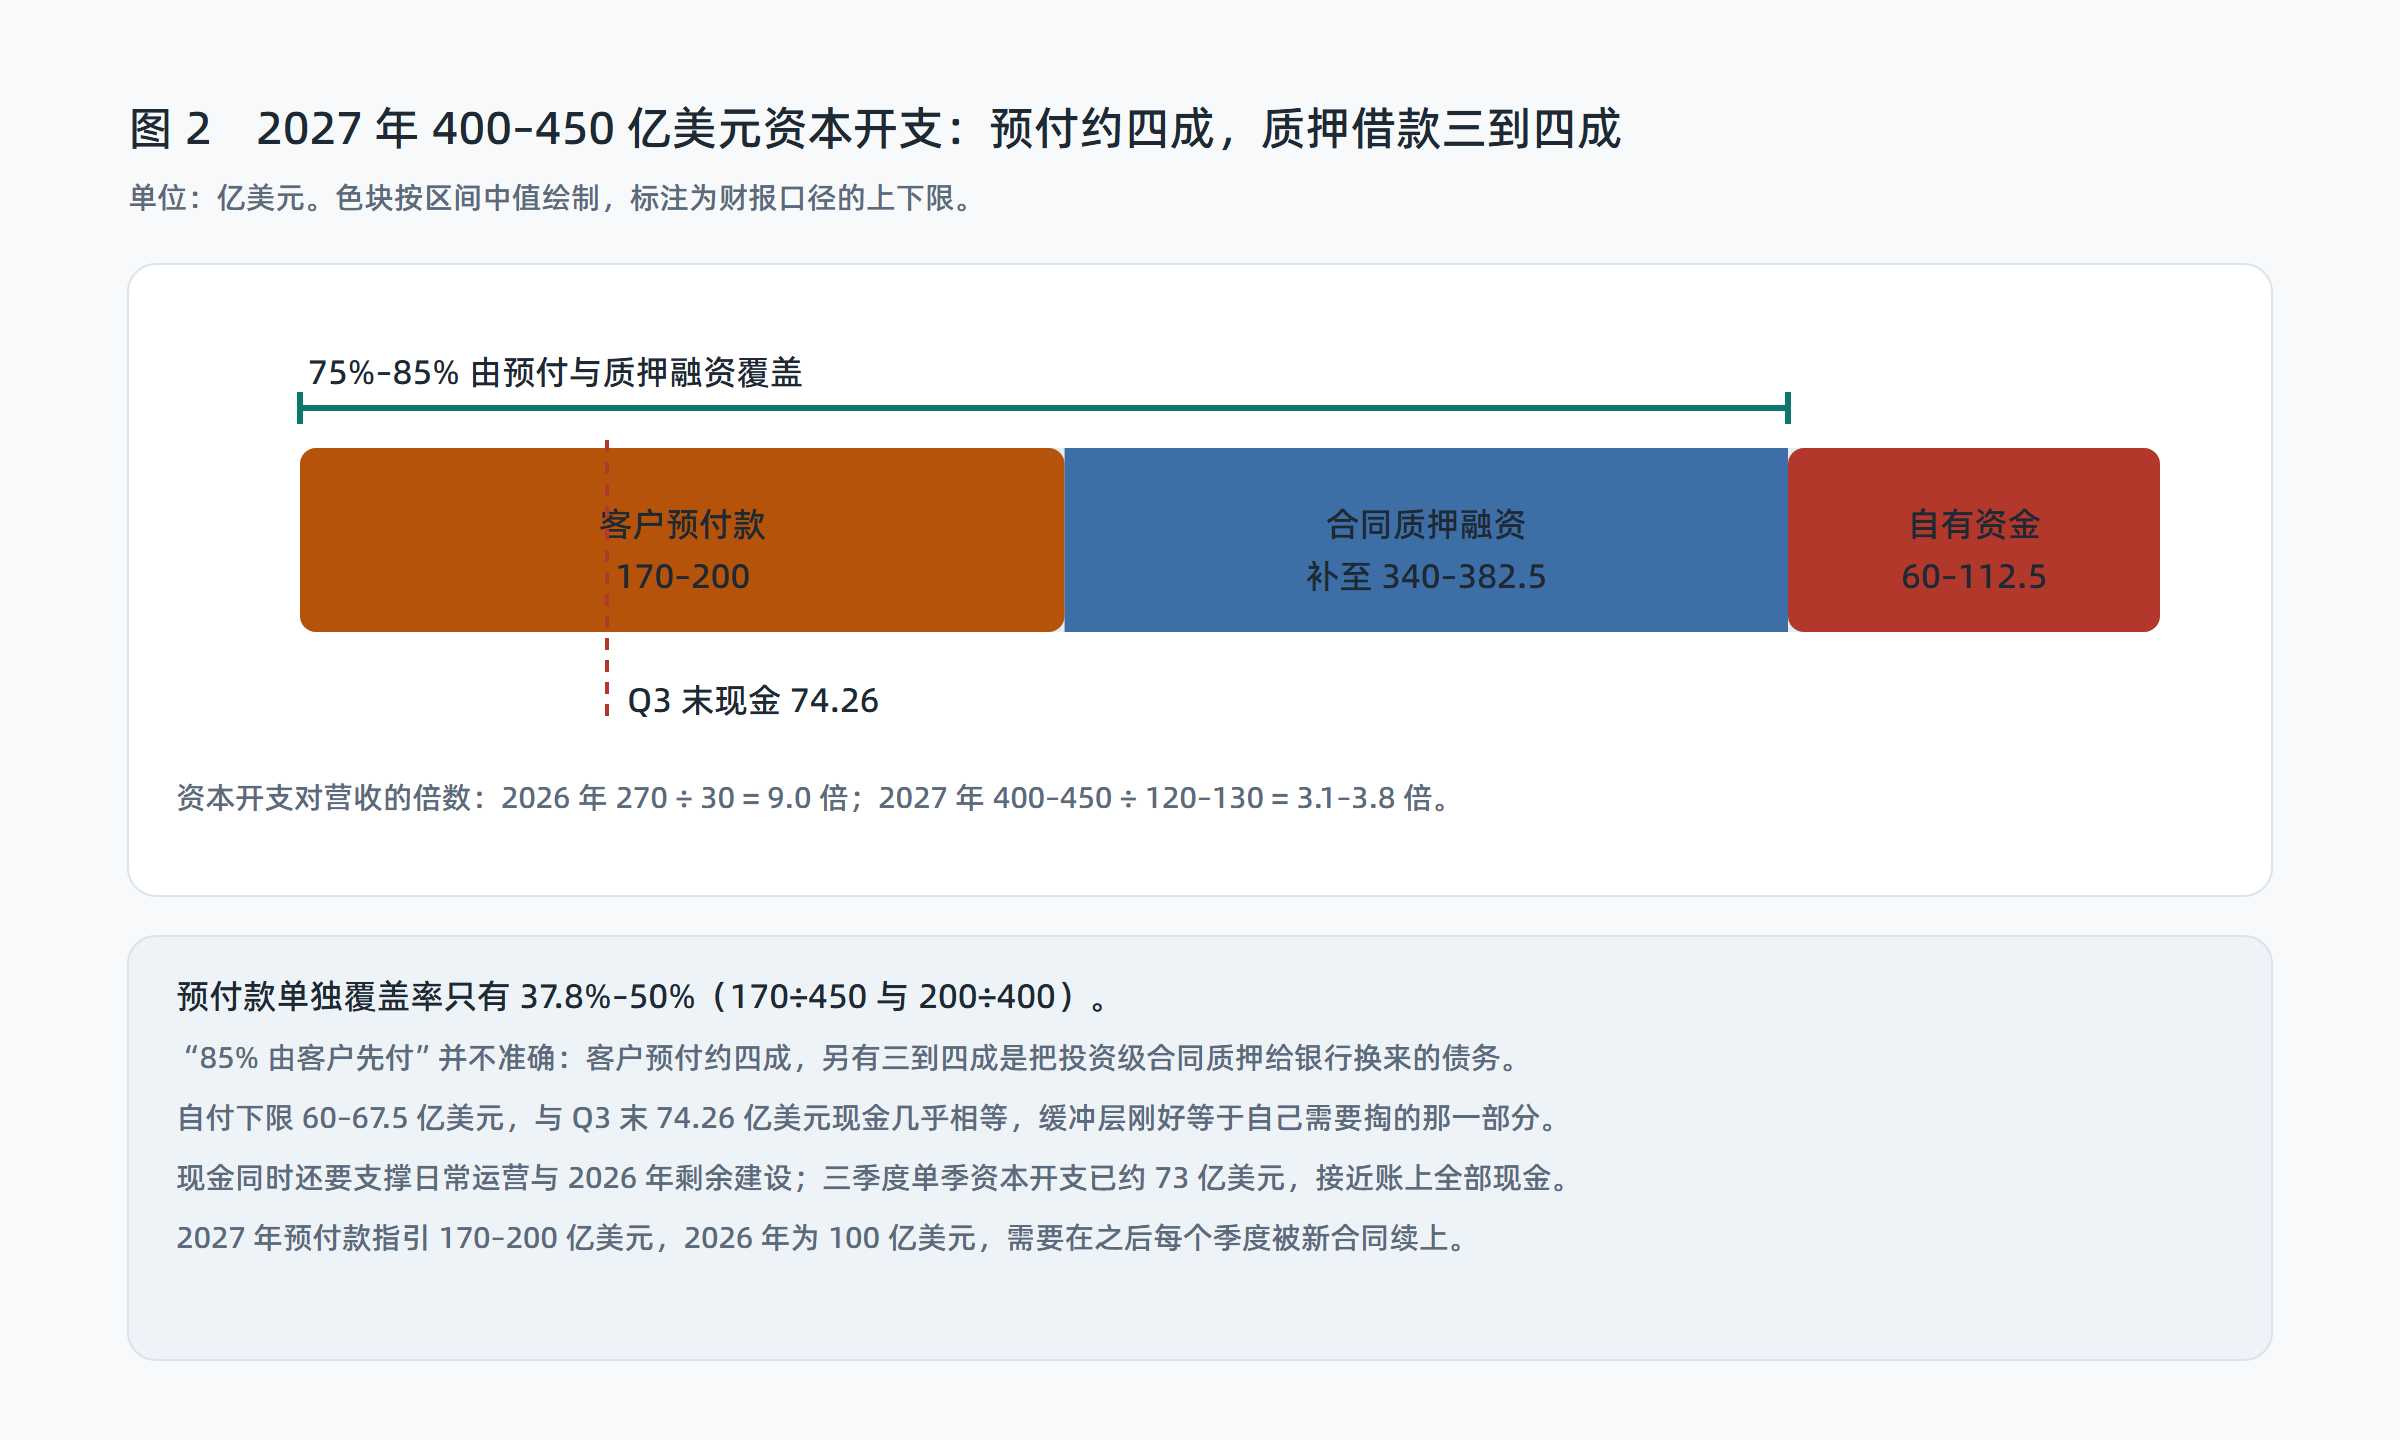
图 2:400–450 亿美元资本开支的四层资金结构,以及三季度末现金的位置。数据来源:Nebius 2026 年第三季度财报与电话会。
这笔账最终会摊到算力单价上。可以对照本站维护的 LLM API 价格表,看新增 1 GW 产能对应的折旧与融资成本,落在每百万 token 的哪一档——预付款拿得越多,摊销压力越小,报价的空间也越大。
自付部分与账上现金几乎相等
15%–25% 的资本开支,是 60 亿至 112.5 亿美元。而三季度末现金及现金等价物是 74.26 亿美元 —— 正好落在区间的下半段。
若覆盖率停在 85% 这一端,自付下限 60 亿至 67.5 亿美元,账上现金勉强够,且这笔钱同时还要支撑日常运营与 2026 年剩下的建设。
现金不是唯一来源,公司还有资产支持融资与股权工具可用。但这个对照说明:Nebius 的现金缓冲,被设计得刚好等于它自己需要掏的那一部分,没有留出第二层余量。三季度单季资本开支已经约 73 亿美元,接近账上全部现金——这个节奏本身就解释了为什么预付款必须持续放大。
预付款是负债,不是收入
预付款在会计上是合同负债,交付才转收入。这带来一个直接后果:如果交付推迟,钱已经在账上、成本还在发生、收入却确认不了。公司对 2026 年营收指引的下调(降 2 亿美元至 30 亿美元,落在原 30 亿至 34 亿区间的下限)正是这个逻辑的结果,而不是需求侧出了问题。
四、交付:194 亿美元合同的第一批已经晚了
最具体的裂缝在新泽西州 Vineland。微软为该站的 AI 算力付费,合同价值上限 194 亿美元。按原计划,容量分批在 2025 年与 2026 年交付;实际进度是:略超一半在 2026 年底前交付,其余推迟到 2027 年第二季度。
延期链条上的三个环节
- 供电切换。 站点运营方 DataOne 在切换至 Bloom Energy 燃料电池的过程中,"比预期更快地撤除临时发电设备"(首席产品与基础设施官 Andrey Korolenko 在电话会上的说法)。临时电撤得快,永久电还没完全接上,机柜就上不了线。
- 监管处罚。 2026 年 8 月,调查媒体 Floodlight 发现该站点至少有 45 台天然气发电机在运行,而运营方从未取得运行燃气发电机的许可。新泽西州监管机构随后开出 110 万美元罚单,认定其违反联邦法律。站点另面临居民就持续嗡鸣声提起的诉讼。
- 合同条款。 按 Nebius 对微软合同的摘要,若交付日期未达成且未提供替代容量,微软可在宽限期后终止受影响的服务;合同还含延迟交付的财务罚则。公司称微软"一直参与规划过程",但没有说明对方是否已同意新的交付日期。
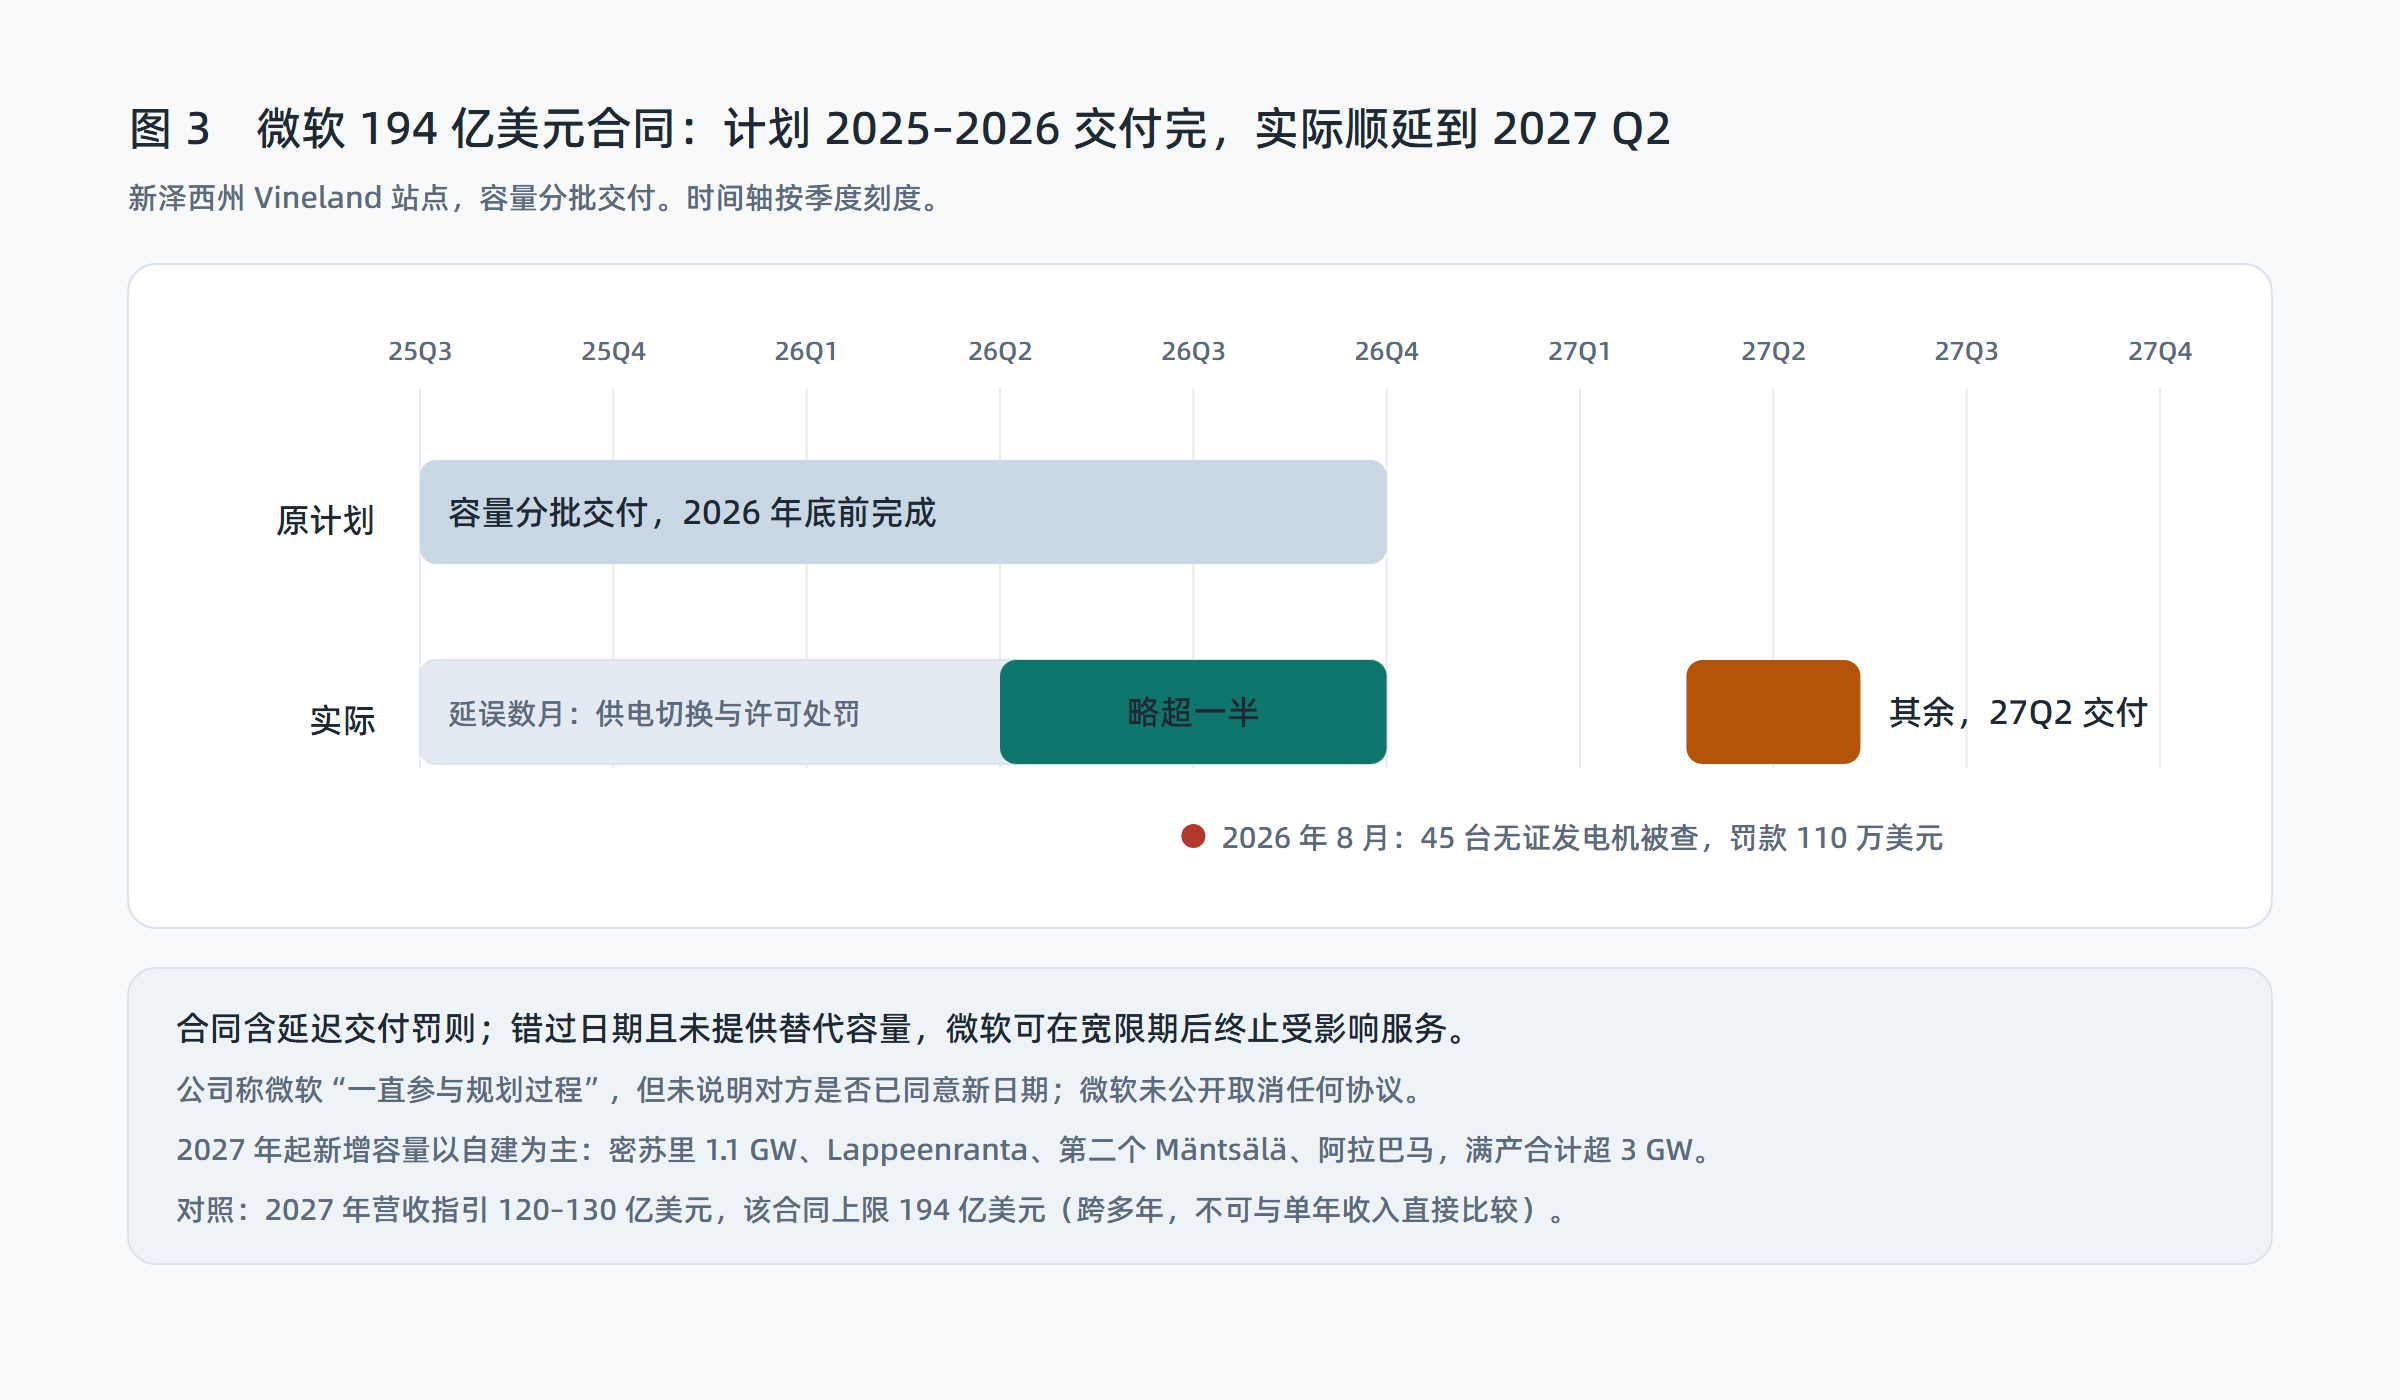
图 3:微软合同的交付顺延,以及 2026 年 8 月的许可处罚节点。数据来源:Nebius 财报电话会、TechCrunch 报道。
第三方与自建的分界线
管理层把延期归因于不由自己控制的站点,并强调自建项目"按时或提前"。已披露的自建盘子在密苏里(扩容 300 MW 后达 1.1 GW)、芬兰 Lappeenranta、第二个 Mäntsälä 站点与阿拉巴马,四个站点满产后合计超过 3 GW;公司称 2027 年起新增容量的大部分来自自建。
这条分界线也解释了财务结构为什么这样设计:自建意味着先花钱、后收钱,垫资压力全在自己身上,所以必须把客户预付款提前拿到手;而第三方托管站点虽然省资本,却把交付时点交给了别人的电力和许可。两种模式的风险位置不同,2027 年的 400 亿至 450 亿美元正好横跨两者。
三个需要盯住的观察点
- 预付覆盖率能否守住 75%。 2026 年 100 亿、2027 年 170 亿至 200 亿美元的预付款,需要在每个季度被新合同续上。三季度新签合同的预付款覆盖已超过 100%,这个比例一旦回落到 50%–60%,自付缺口会立刻放大。
- 打平是否依赖再拉长折旧。 2027 年第四季度税前打平的前提是 5 年折旧。若产能爬坡慢于预期,这条时间线还会被重估。
- 微软是否确认新交付日期。 这是唯一一条能同时检验"交付能力"与"融资信用"的外部信号:合同被确认,质押融资的底层资产才站得住。
同类压力在上游也出现过一次:Anthropic 路演材料里那份 9,000 亿美元算力承诺,量的是买方的义务,本篇量的是卖方的交付(Anthropic IPO 定价)。
市场当天的反应是股价收跌 17%(盘前一度跌 22%)。同一天 CoreWeave、IREN 也在跌,板块情绪与个股基本面难以完全分离。
但把这一季的三处口径调整、资金来源的四层结构与一个 194 亿美元合同的实际交付进度放在一起看,Nebius 交出的不是一份"增长超预期"的财报,而是一份把约束条件写进附注的扩张计划。
登录后可点赞、收藏与反馈。