智谱 40 亿回购:API 毛利率转正,综合毛利率腰斩
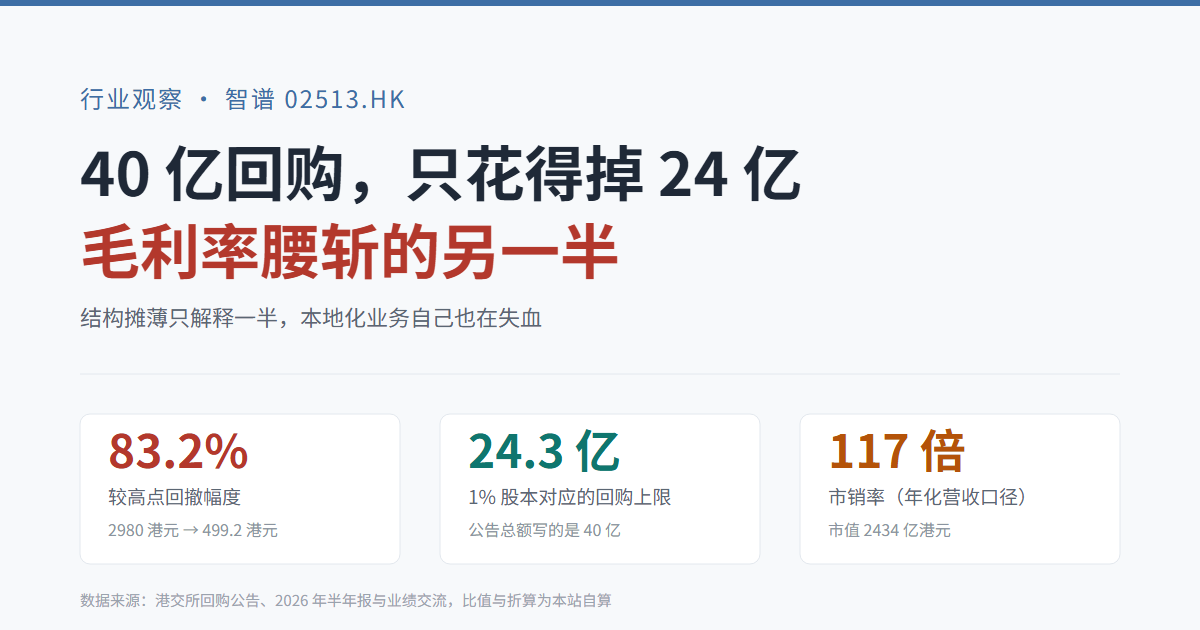
11 月 10 日智谱抛出 40 亿港元回购,但 1% 股本只对应 24.3 亿。综合毛利率从 50.0% 降到 26.4%,拆开看,结构摊薄只解释了一半。
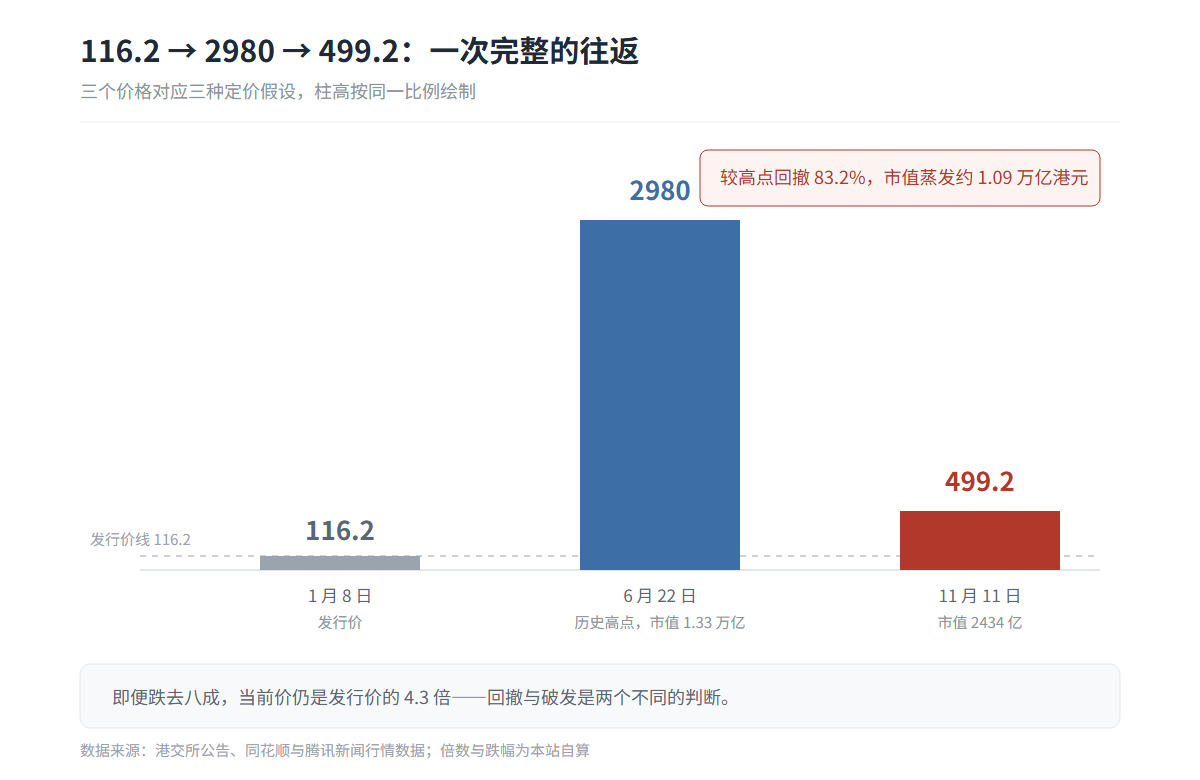
11 月 10 日晚,智谱(02513.HK)公告拟回购不超过 40 亿港元 H 股。次日股价高开 8.5%,半小时内转跌 5.8%,收盘涨 3.57% 至 499.2 港元,市值 2434 亿港元——距 6 月 22 日的 2980 港元高点已回撤 83.2%。市场对这份公告的反应是分裂的,原因不在金额,而在它背后那张利润表。
一、40 亿是个花不完的数字
公告里有两条约束同时生效:总额上限 40 亿港元,回购股份总数不超过公告日已发行股份总数的 1%。按 11 月 11 日收盘的 2434 亿港元市值折算,1% 对应约 24.3 亿港元。两个条件先到先停,所以真正能花出去的上限是 24.3 亿,不是 40 亿。
这个数字放进公司的资金盘子里,量级一目了然:
| 项目 | 金额 | 口径 |
|---|---|---|
| 回购上限(公告) | 40 亿港元 | 总额约束 |
| 回购上限(1% 股本折算) | 约 24.3 亿港元 | 按 11 月 11 日市值 |
| 2026 上半年净亏损 | 20.72 亿元 | 6 个月 |
| IPO 净募资 | 约 48.96 亿港元 | 2026 年 1 月 |
| 7 月与 9 月配售及可转债 | 逾 700 亿港元 | 两轮合计 |
24.3 亿港元约等于 2.3 个季度的亏损(按上半年 20.72 亿元、单季 10.36 亿元计算)。对照 7 月与 9 月合计逾 700 亿港元的再融资,这次回购的体量不到其 4%。它的作用更接近表态,而不是托底。
需要说明的是,1% 是港股回购授权的常规上限。公告写 40 亿而不写「不超过 1% 对应的金额」,是常见写法:上限给足,执行看价格。判断回购诚意,要看后续每个交易日的购回报告,而不是公告金额。
二、毛利率腰斩:结构摊薄只解释一半
上半年综合毛利率 26.4%,去年同期 50.0%,掉了 23.6 个百分点。同期收入结构发生剧变:开放平台及 API 收入 8.25 亿元,同比增长 2736%,占比从 15.2% 升到 86.5%;本地化部署收入占比收缩到 13.5%。
于是最省事的解释是「低毛利的云业务摊薄了高毛利的项目制收入」。但把两条业务线的毛利率分别拆出来,结论会变。
财报披露 API 业务毛利率从 -0.4% 转正到 24.6%。用收入占比加权反推本地化部署的毛利率:
- 今年:0.135 × x + 0.865 × 24.6% = 26.4%,得 x 约 37.9%
- 去年:0.848 × y + 0.152 ×(-0.4%)= 50.0%,得 y 约 59.0%
也就是说,本地化部署自身的毛利率从约 59.0% 降到约 37.9%,降了 21.1 个百分点。这部分降幅与收入结构无关,是同一块业务内部的变化。加权反推是近似值,没有考虑研发与闲置算力成本如何在两条业务线之间划分,但量级足以推翻「纯结构摊薄」的说法。
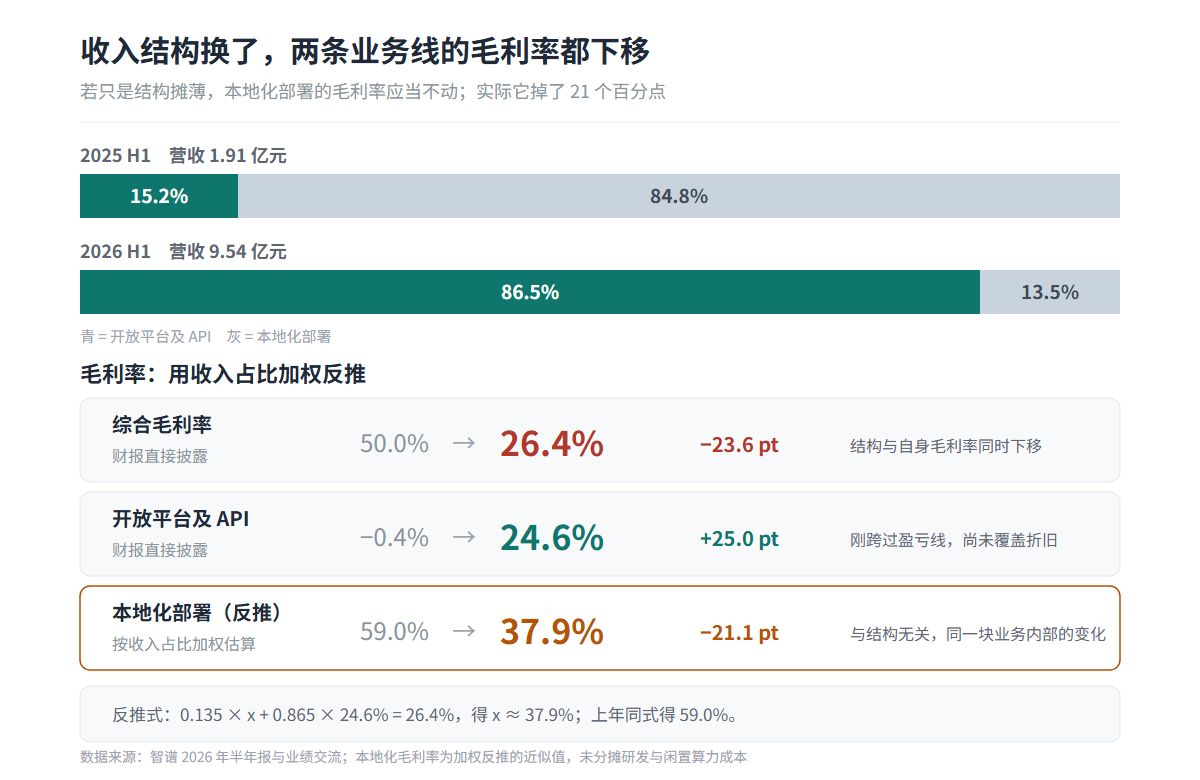
两条线同时往下走,才是这家公司当前的真实处境:新业务刚跨过盈亏线,老业务在被压价。前者需要规模摊薄折旧,后者需要守住议价能力,而这两件事在同一份财报里同时发生,难度不小。
三、四个增长率,不能放在一起乘
财报与业绩交流里出现了四组数字,媒体经常并排引用:
- MaaS 平台 Token 调用量较年初增长超 40 倍
- 开放平台及 API 收入同比增长 2736%
- API 平均售价提升约 101%
- 单位 Token 推理成本较年初下降 80%
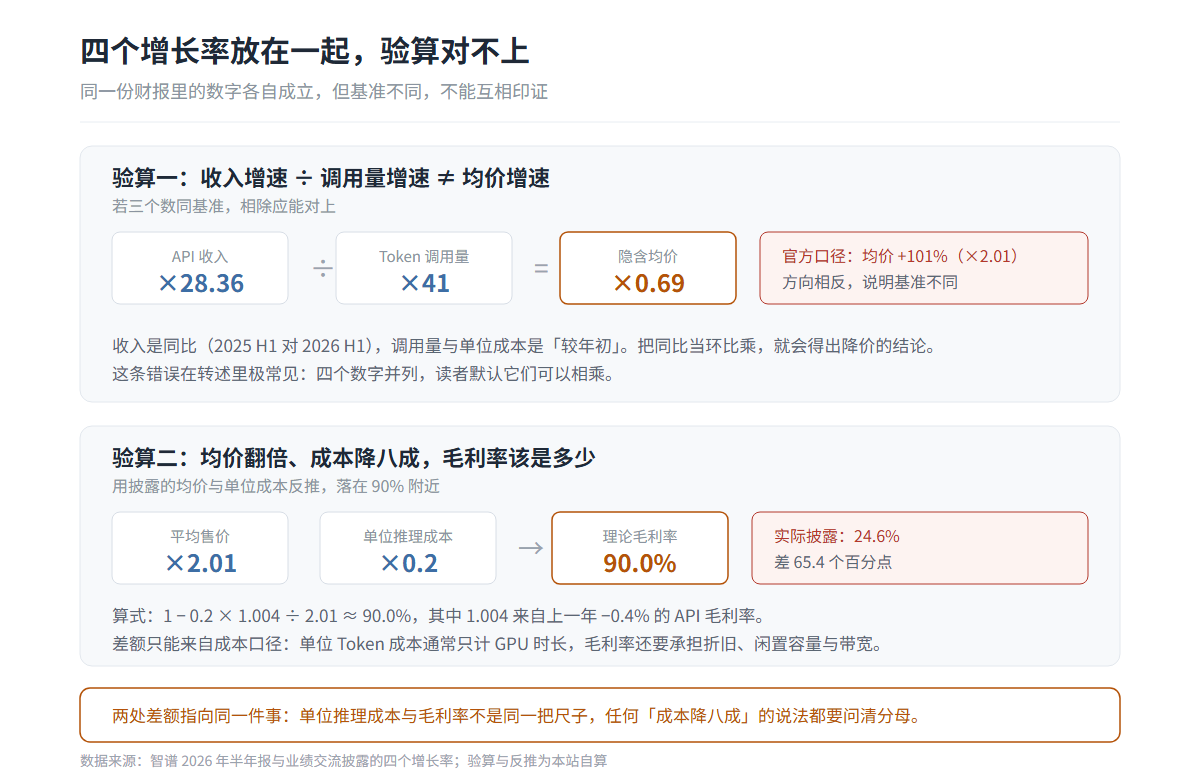
如果这四个数同基准,就能互相验算。试一次:API 收入增长 28.36 倍,调用量增长 41 倍,两者相除得到均价变为原来的 0.69 倍,也就是降了 31%。这与「均价提升 101%」正好相反。
矛盾不在数据本身,在基准:收入增速是同比(2025 上半年对 2026 上半年),调用量与单位成本的表述是「较年初」。两组口径的时间起点不同,不能相除。这条提醒很实用——看到这几个数字被放在同一段里互相印证时,基本可以判定作者没有核对基准。
另一处落差更大。若均价真的翻倍(乘 2.01)、单位推理成本真的降到两成(乘 0.2),且去年 API 毛利率为 -0.4%(即成本约等于收入),那么今年 API 毛利率应为 1 减去 0.2 乘 1.004 再除以 2.01,约 90.0%。实际披露是 24.6%,相差 65.4 个百分点。
这个差额只能来自成本口径:单位 Token 推理成本通常只计 GPU 时长,不含算力折旧、闲置容量分摊、带宽与存储;而毛利率必须承担这些。两项都成立,但不能相加,也不能用一个去推另一个。
管理层给出的另一个数字是 ARR:8 月 MaaS 平台 ARR 达 16 亿美元,较 7 月上旬的 10 亿美元增长约 60%。换算成月均收入约 1.33 亿美元、约 9.5 亿元人民币;而上半年月均营收是 1.59 亿元。两者相差 6 倍。
差距的来源是 ARR 的定义:它按当前合同与流水年化,不等于确认收入,也不扣折扣与退款。6 倍的落差说明,要么下半年收入曲线确实陡峭,要么 16 亿美元里有相当比例尚未转为确认收入。这一项在下一份财报的合同负债里能找到答案。
四、117 倍 PS 在给什么定价
按 11 月 11 日收盘价,市值 2434 亿港元;上半年营收 9.54 亿元,简单年化为 19.08 亿元,按 1 元人民币约合 1.09 港元折算约 20.8 亿港元。市销率约 117 倍。
对照研发投入:上半年 21.31 亿元,是同期营收的 2.23 倍;期内亏损 20.72 亿元,经调整净亏损 19.64 亿元。也就是说,公司每收 1 元,要花 2.23 元做研发,这还没算销售与管理费用。
117 倍 PS 定价的不是当期利润,而是 ARR 的斜率与 API 毛利率的修复速度。市场给出这个倍数时,隐含两个前提:API 毛利率从 24.6% 继续上行,且 ARR 能按季度兑现为收入。任何一项不达预期,估值都要重新算一遍。
三个价格对应三种假设:发行价 116.2 港元对应「能不能做成生意」,6 月高点 2980 港元对应「能不能垄断模型层」,当前 499.2 港元对应「能不能在降价周期里守住毛利」。这条估值路径在海外也有对照,Anthropic 的招股书披露的是另一种结构:收入规模更大,亏损同样以十亿美元计。
接下来盯三个数
- 下半年综合毛利率能否守住 26%。若 API 占比继续上升而本地化毛利率不回升,综合毛利率还有下行空间;若稳在 26% 以上,说明规模效应开始覆盖折旧。
- ARR 与确认收入的差额。看合同负债与预收款的环比变化,能判断 16 亿美元里有多少已经落袋。
- 回购执行进度。看每个交易日的购回报告,1% 的额度用得快还是慢,比公告金额更能说明管理层对当前价格的判断。
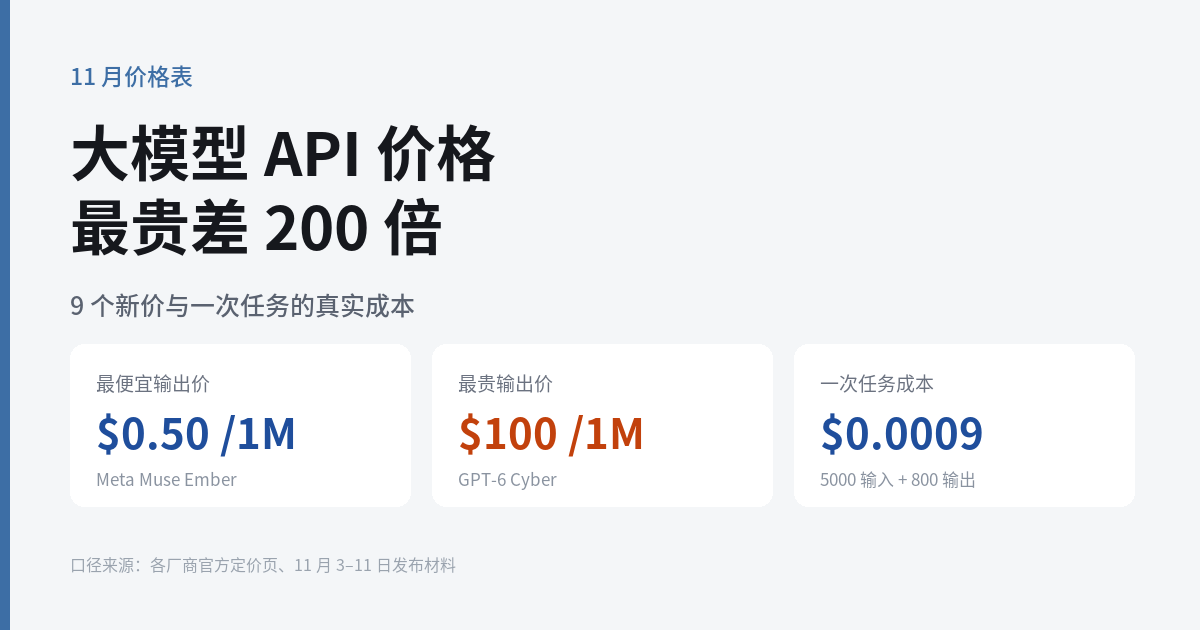
配套的两个背景也值得回看:一是11 月大模型 API 价格表,国产模型这一轮是涨价而非降价,与「单位成本降八成」并不矛盾,但要看清单价与成本各自的基准;二是智谱 AutoGLM 的产品线,它决定了本地化部署之外,公司还有没有第二条能收上价的通道。
小结:这份公告的信息量不在 40 亿,而在它出现的时间点:股价回撤 83%、综合毛利率腰斩、研发投入仍是营收的 2.2 倍。三项同时成立时,回购是管理层能给出的最便宜的表态。真正的答案要等下一份财报里的毛利率与合同负债——那两项指标会说明,这轮下跌是估值回归,还是商业模式的重新定价。
登录后可点赞、收藏与反馈。