黄仁勋辞任后:路线图、1645 亿美元承诺与算力订单
人事只是触发器。真正要重算的是三笔账:GPU 路线图能否守住 2027 下半年、1645 亿美元担保还认不认、云厂商订单会不会从承诺退回观察。11 月 17 日财报是第一道硬验证。
人事只是触发器,不是影响本身。真正要重算的是三笔账:GPU 路线图还能不能按节奏兑现、1645 亿美元的担保承诺还认不认、云厂商的算力订单会不会从"承诺"退回"观察"。
这篇不谈谁上台,只谈这三笔账怎么传导到英伟达、GPU 供给、算力价格与 AI 模型的训练节奏。
一、先说不变的部分:需求端没有断点
换帅最容易引起的误判,是把"估值折价"读成"需求消失"。目前的数字不支持后者。
| 指标 | 最新值 |
|---|---|
| 2027 财年 Q2 营收 | 962.2 亿美元,同比 +106% |
| 数据中心业务 | 890 亿美元,同比 +117%,占总营收约 92.5% |
| GAAP 毛利率 | 75% |
| GAAP 净利润 | 597 亿美元,同比 +126% |
| Q3 营收指引 | 中值 1080 亿美元(±2%),毛利率 74%(±50bp) |
| 云服务未完成订单 | 超过 2 万亿美元 |
几件事已经发生、不会因为一纸公告回退:Vera Rubin 平台已于 2026 年下半年量产并开始全球交付,Blackwell Ultra(GB300)仍在出货,CUDA 生态上数百万开发者的迁移成本没有变化,亚马逊此前下达的 200 万颗 GPU 订单覆盖 2027 至 2028 年交付。
单 GW 收入机会也在往上走——英伟达给的数字是 Blackwell 约 250 亿美元、Vera Rubin 约 400 亿美元。这意味着同样一座数据中心,卖新平台比卖旧平台更值钱。
Futurum 的 Shay Boloor 说得直接:黄仁勋离任不意味着未来 12 至 18 个月的收入会突然蒸发。Floodlines Research 的安娜·吴更进一步,认为英伟达真正的核心资产是先进 GPU 技术与 CUDA 生态,而不是单一管理者。
所以短期问题不是"还有没有需求",而是"能见度还剩多少"。
二、第一笔账:GPU 路线图的兑现节奏
英伟达 2025 年把节奏改成一年一代,三个节点串起了未来三年的产品叙事。
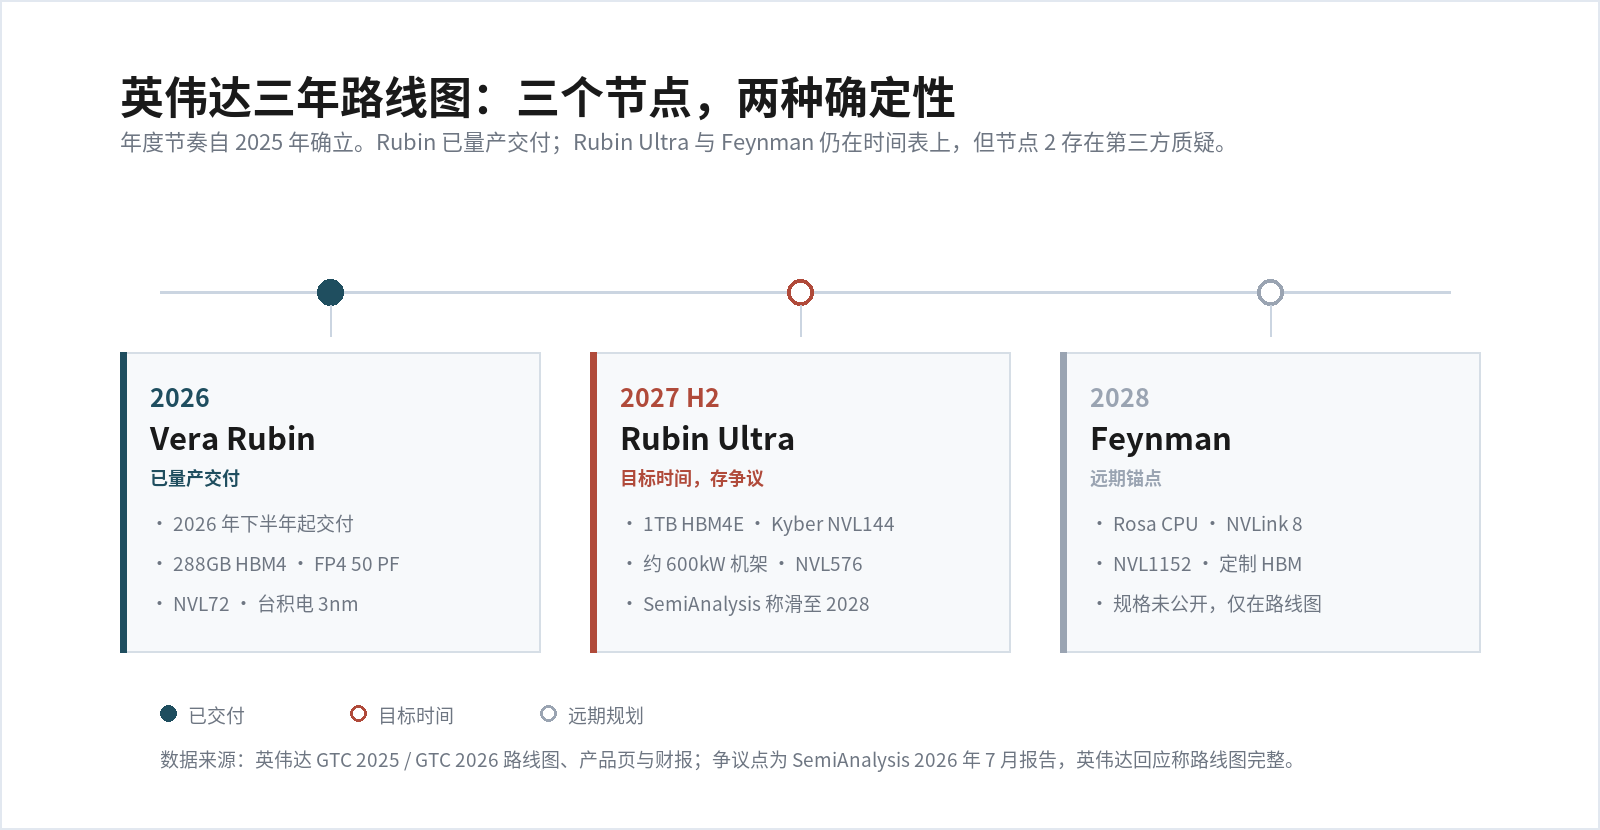
这张图里最关键的信息不是性能参数,而是三张卡片下方那行小字:节点 2 存在争议,而且这个争议在换帅之前就有了。
2026 年 7 月,SemiAnalysis 报道称 Kyber NVL144 因 PCB 中板可制造性问题推迟到 2028 年。英伟达的回应是"我们的路线图完整",仍指向 2027 年下半年。同年 8 月,The Information、美银与瑞穗又报道,在 HBM4E 供应紧张下,英伟达在测试显存容量更低的 Rubin Ultra 配置,单封装 192 至 256GB,而 2025 年公布的目标是 1TB。
换句话说,路线图的执行风险本来就在积累。换帅改变的不是这条曲线本身,而是公司消化这些风险的方式。
天风国际的郭明錤此前的判断值得引用:黄仁勋真正不可替代的地方,不是比工程师更懂某个参数,而是能把工程团队认为"可能实现"的东西,变成全公司愿意押注资源、承担风险并且必须交付的产品决策,供应链因此获得极高的订单能见度,并配合激进的规格升级。
台湾一家供应商高管的说法更直白:"英伟达需要多少产能我们都支持,但新 CEO 可能没有 Jensen 那么激进。"
这一句才是路线图风险的真实形态:不是产品被推翻,而是"设定目标然后大幅超额完成"的那套文化可能降级。Mandeep Singh 的判断是,过去两三年那种激进程度恐怕难以维持。Omdia 的 Lian Jye Su 则提醒,执行放缓或路线图清晰度下降,会给竞争对手腾出追赶空间。
对下游的直接后果是备货逻辑改变。云厂商按三年路线图锁定产能、预付定金、预订机位,一旦节奏存在不确定性,采购就会从"提前两年押注"退回"按季度确认"。
三、第二笔账:1645 亿美元担保还认不认
这是被中文讨论严重低估的一块。英伟达今天不只是卖芯片,它还在为整个行业做信用支撑。
据 The Information 对公司披露的梳理,英伟达提供的担保与承诺上限约 1645 亿美元,大致相当于股东权益的七成。结构如下:
| 项目 | 金额 | 说明 |
|---|---|---|
| 俄亥俄州数据中心租约担保 | 最高 1050 亿美元 | 占总额 64%,SB Energy(软银子公司)开发,OpenAI 为租户,覆盖 20 年租约的租金与部分电力成本 |
| 承诺购买云厂商未售出容量 | 约 360 亿美元 | 云计算容量兜底 |
| 英伟达直接签署并转租的数据中心租约 | 约 200 亿美元 | 建成后转交客户 |
| 云厂商自签租约的担保 | 约 35 亿美元 | — |
| 对 neocloud 的直接投资 | 约 70 亿美元 | 与上述担保分列 |
需要说清楚:这些是承诺与潜在义务,不等于已经付出等额现金。俄亥俄那笔还要等园区达到"可服务"条件才生效,预计 2028 年起。
但它决定了一件事——算力是谁出钱建的。 如果新管理层重新审视资本配置,依赖英伟达担保与融资的数据中心运营商就得另找钱。而这条融资通道今年本来就在收窄:全球 AI 相关债券发行从 6 月的 1130 亿美元降到 9 月的 230 亿;CoreWeave 的五年期 CDS 在 10 月中冲到 1194.5 个基点,无抵押债收益率一度超过 16%。
市场已经先算了这笔账。英伟达持股的数据中心运营商 CoreWeave 盘后回落超 6%,其投资的韩国 Naver 跌近 6%。Counterpoint 的 Neil Shah 判断,失去黄仁勋后,"激进的生态级投资与双边 AI 基建交易"会放缓。
所以这条传导链是:不是芯片少造,而是"谁出钱建、建多快"变了。 对算力供给而言,这比制程或产能的影响更直接。
另一个对照指标是供应承诺:一个季度内从 1190 亿美元升到 2790 亿美元。按 75% 毛利率折算,对应约 1.1 万亿美元的系统、约 28GW——这个体量本身就把英伟达和客户的资本开支深度绑定了,任何"重审"动作都会被放大。
四、第三笔账:订单能见度与份额再分配
花旗的框架最清楚:超大规模云厂商的采购决策绑定多年算力路线图,人事变动会让部分订单从"承诺"退回"观察"。这类延迟不会立刻体现在财报上,却先体现在估值倍数上。
传导路径很清晰,而且每一步的结果都是下一步的原因:
- 创始人不确定性 → 资本承诺待重估
- 承诺重估 → 深度绑定方(neocloud、光模块、服务器代工)先被减仓
- 绑定方承压 → 云厂商分散供应链的意愿上升
- 份额再分配窗口打开 → AMD、博通、国产算力受益
美股当晚就是这个走法:AMD、博通盘后涨 2% 至 3%。A 股在 11 月 12 日白天把这条链预演得更彻底——寒武纪盘中涨近 12% 重回千元,燧原科技涨超 13%,摩尔线程、沐曦涨超 10%;而深度绑定英伟达集群的中际旭创从涨近 5% 到收跌超 6%,新易盛、天孚通信走弱。
但国产替代这笔账要算全。IDC 数据显示,2025 年中国 AI 加速卡出货中国产厂商份额已达 41%,2026 年上半年英伟达份额降至 34%;寒武纪前三季度营收 95.26 亿元、同比 +106.76%,归母净利润 37.15 亿元、同比 +131.49%;国金证券统计国内算力芯片行业前三季度营收同比 +74.71%、净利润 +153.94%。业绩兑现是真的。
约束也是真的:从 CUDA 迁移到国产平台,产业调研称部分项目的时间与投入至少增加 50%,闭源模型的适配周期可能拉长到半年以上。"英伟达少卖一颗"不等于"国产自动多卖一颗",拿到的是验证窗口,不是到账的订单。
五、对 AI 模型:影响的是 2027–2028 的新增集群
把视角切到模型侧,结论会更清楚:存量集群不受影响,变量在新增。
前沿实验室的训练集群计划普遍绑定英伟达的交付节奏。路线图若延后一个季度,受影响的不是今年在跑的卡,而是 2027 至 2028 年新上线的集群——也就是下一代基座的训练窗口。对一家正在冲刺前沿模型的团队,卡晚到半年,意味着整个训练排期后移。
这里有个容易被忽略的反向效应:如果交付放缓,头部实验室的相对优势反而扩大,因为它们手里已有集群;受冲击更大的是刚拿到融资、指望明后年扩产的中腰部团队。算力供给的边际收紧,在模型层通常表现为强者恒强,而不是普遍减速。
需求侧的另一条线是推理。英伟达在 2026 年把 Groq 的 LPU 技术整合进 Vera Rubin 平台,作为平台"第七颗核心芯片",主打低延迟 decode 与 token 生成。这说明产品重心正在从训练向推理迁移,而推理需求更多由已部署的存量集群承接,对路线图波动的敏感度低于训练。
六、定价与 11 月 17 日
市场在给"能见度"打折,不是给"需求"打折。
| 时点 | 价格/估值 |
|---|---|
| 10 月 6 日高点 | 市值约 5.8 万亿美元 |
| 11 月 12 日盘前 | 约 155 美元,-10.78%,市值约 4 万亿美元 |
| 花旗目标价 | 285 → 225 美元(维持买入),对应约 15 倍 FY2027 PE |
投行动作很集中:Baird 从买入下调至中性、目标价 500 降至 200 美元;Bernstein 从跑赢大盘下调至与大盘持平、400 降至 200 美元;花旗 285 降至 225 美元;富国与瑞穗分别降到 300 与 250 美元;摩根士丹利把英伟达移出"首选股"名单,但仍维持增持与 300 美元目标价。共同关键词不是业绩,是能见度。
Yorkville 的 Dan Ives 估算,黄仁勋个人大约支撑公司 30% 的市值。这个数字没法验证,但盘前那 10% 的跌幅,本质是这层溢价被一次性抽走后的重新报价。
11 月 17 日的财报是唯一硬验证。 市场预期 Q3 营收 1090.1 亿美元(同比 +91.2%)、净利润 606.5 亿美元(同比 +90%),下季指引预期 1247.3 亿美元。数字之外,要听三句话:
- 1645 亿美元担保与承诺是否重申——这决定 neocloud 与数据中心运营商的融资链会不会断。
- 2028 财年营收增长约 70% 的指引是否重申——这决定路线图叙事还成不成立。
- 2027 年下半年 Rubin Ultra 的节点是否重申——这决定 GPU 供给曲线会不会整体右移。
三句都重申,这次换帅就是一次治理事件;任何一句松动,它就变成一次产业事件。
站内此前的 AI 周报(11.2–11.8) 记录了这一周之前的算力大单节奏;116 亿超节点集采 讲过的"从买卡转向买整机",正好解释了为什么订单能见度比单卡性能更影响采购决策;英伟达业务面的另一条线,可以看 GR00T 2 的拆解。
事实说明:黄仁勋于 11 月 11 日辞去英伟达总裁、CEO 及董事职务,即刻生效;CFO Colette Kress 任临时 CEO,Harvey C. Jones 任首任董事长,见公司 11 月 12 日提交的 8-K(Item 5.02)与同日新闻稿。本文讨论的是该事件对产业链的影响,人事细节不展开。
登录后可点赞、收藏与反馈。